任意整理中に車を買い替える前に|現金・家族名義・カーリース・ローンの注意点と、依頼先の弁護士・司法書士に聞くこと
結論:任意整理の返済中でも、車を買うこと自体が一律に禁じられているわけではありません。ただ、ローン・リース・家族名義のどれを選んでも、和解した返済に影響しうるので、決める前に依頼中の弁護士・司法書士に相談するのが先です。この記事では、信用情報に登録が残る期間の考え方、買い方ごとの注意点、家族名義で買うときの名義貸しのリスク、依頼先への聞き方を、公式の案内をもとに比べます。
任意整理の返済を毎月続けているのに、通勤や子どもの送り迎え、通院に使う車が故障した。車検が近く、修理代も高い。「ローンは組めるのか」「親の名前なら買えるのか」と、急いで答えを探している方が多いと思います。急ぐときほど、選んだ方法が返済計画を崩さないかを先に確かめてください。
公式・公的情報の確認日:2026-11-17
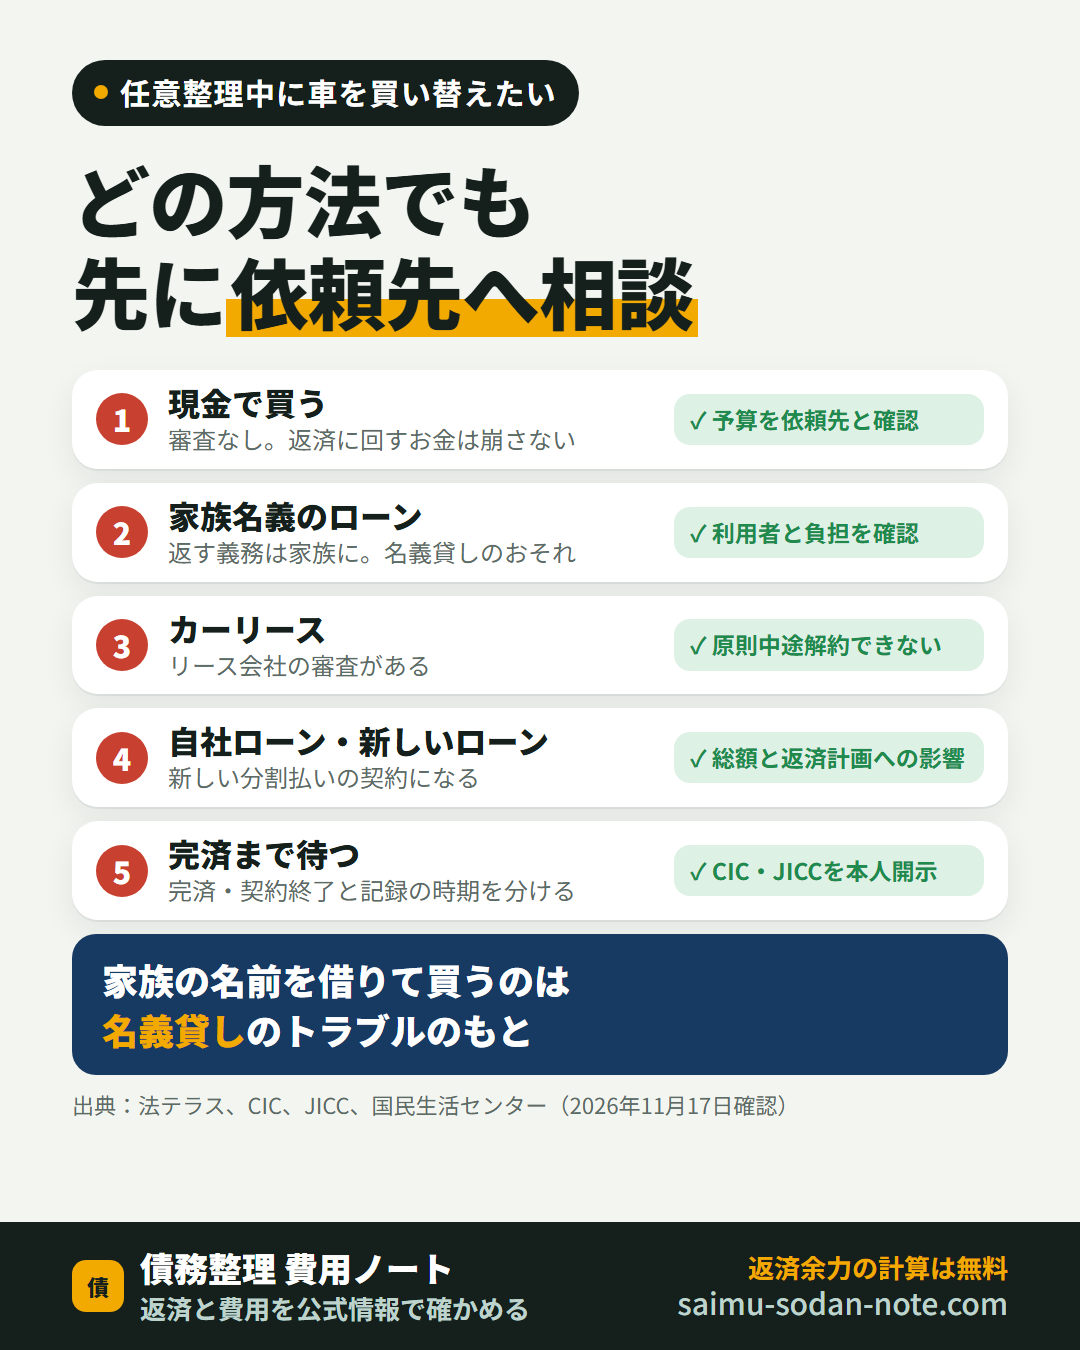
- 申し込む前に、依頼中の弁護士・司法書士に「車を買い替えたい」と連絡する(聞くことは下の質問リスト)
- 今の車の車検証情報で「所有者」を確かめる(電子車検証は券面に出ないため、国土交通省の車検証閲覧アプリか「自動車検査証記録事項」で確認。ローン会社などが所有者なら、売却・下取り前に契約先へ確認する)
- 修理した場合と買い替えた場合の費用を、和解の返済を払ったあとの家計で比べる(返済余力の計算)
- 自分の信用情報を開示し、何がいつまで登録されているかを確かめる(開示手数料・登録期間)
買い替え方法を天秤にかける:5つの選び方の比較
任意整理中の車の買い替えについて検索すると、販売店の「自社ローン」の案内や法律事務所の解説が多く出てきます。ここでは方法ごとに、良い点と注意点を同じ表で並べます。審査の基準は各社が決めていて公表されていないため、「この方法なら通る」とは言えません。
| 方法 | 良い点 | 注意点 | 依頼先に確かめること |
|---|---|---|---|
| 現金で買う | ローンの審査がない。新しい借入れが増えない | まとまったお金を使うと、和解した毎月の返済や生活費が足りなくなるおそれ | 使ってよい予算の範囲、お金の出どころ(親からの援助など)の伝え方 |
| 家族名義のローン | 家族本人の審査で申し込める | 返す義務は契約した家族。実態が自分の車なら名義貸しのおそれ(下で詳しく) | 家族を契約者にしてよいか、誰が払うか、手続きが変わった場合の扱い |
| カーリース | 頭金なしで月額が決まっている商品が多い | リース会社の審査がある。原則として中途解約できず、解約料がかかることがある | 月額を和解の返済と並べて払い続けられるか |
| 自社ローン・新しいローン | 販売店や金融機関ごとに条件が違い、選択肢が見つかることがある | 新しい分割払いの契約。手数料を含めた総額が、現金より高くなることがある | 新しく分割を組むことが和解や返済計画に影響しないか |
| 修理して完済まで待つ | 新しい契約が増えない。完済後、登録の期間が過ぎてから選べる | 修理代と、故障が続くリスク | 完済の見込み時期 |
どの方法も、和解した返済を最後まで続けられることが前提です。任意整理の和解後に返済が苦しくなったときの考え方は「債務整理したけど払えないとき」にまとめています。
任意整理の情報は、いつまで信用情報に残る?
法テラスは、任意整理を、裁判所などを使わずに当事者が話し合って借金を整理する手続で、計算し直した残りの元金を3〜5年程度で分割して返す内容で合意することが多い、と説明しています。返済中の今、ローンの審査で影響しうるのが信用情報です。指定信用情報機関は、登録の期間を次のように公表しています。
| 機関 | 情報の種類 | 公表されている登録期間 |
|---|---|---|
| CIC | クレジット情報(契約内容や支払状況など) | 契約期間中および契約終了後5年以内 |
| CIC | 申込情報 | 照会日より6か月間 |
| JICC | 取引事実(債権回収、債務整理、保証履行、強制解約、破産申立など) | 2019年10月1日以降の契約は契約継続中および契約終了後5年以内(2019年9月30日以前の契約は発生日から5年を超えない期間) |
| JICC | 申込みに関する情報 | 照会日から6か月以内 |
| KSC(全国銀行個人信用情報センター) | 銀行のローンなどの情報 | 情報の種類ごとの期間は「全銀協KSCの登録期間」 |
考え方の目安:返済中は、加盟会社から登録された契約や支払状況が残ることがあります。完済日と契約終了日は同じとは限らず、契約終了後も登録が残る期間は、機関・情報の種類・契約時期で異なります。ただ、どの会社の、どの情報が、いつの日付で登録されているかは人によって違います。急がない買い替えなら、本人開示で登録内容を確かめてから時期を決めるのが確実です(信用情報の登録期間・開示手数料)。
申込情報の公表期間は、CICでは照会日より6か月間、JICCでは照会日から6か月以内です。審査に落ちたからといって短い期間にいくつも申し込むと、その申込みの記録も残ります。
家族名義で買うときのリスクと名義貸し
「親の名義でローンを組んでもらえば」と考える方は多いと思います。家族名義には、次のリスクがあります。
- 返す義務は契約した家族にある:自分が毎月お金を渡すつもりでも、ローン会社に対して払う義務を負うのは契約者の家族です。支払いが遅れれば、家族の信用情報に支払状況として記録されます(CICのクレジット情報には支払状況が含まれます)。
- 名義貸しにあたるおそれ:実際に車を使い、お金を払うのが自分なのに、家族を契約者として申し込むのは、契約の名義と実態が違う「名義貸し」にあたるおそれがあります。ローン会社との契約上の問題になったり、家族との間でトラブルになったりする原因です。
- 手続きが変わったときに問題になりうる:任意整理の返済が続かず、個人再生や自己破産に切り替える場合、家族名義の車でも、お金の出どころや誰が使っているかによって扱いが問題になることがあります(自己破産と車)。
- 家族の家計にも影響する:家族が別にローンを組む予定(住宅ローンなど)がある場合、その審査にも響くことがあります。
家族が本当に自分の車として買い、自分で払うのであれば話は別ですが、その場合も「誰が払うか」「誰が使うか」をはっきりさせ、依頼中の弁護士・司法書士に事実をそのまま伝えてください。名義をどうするかを自分だけで決めるのは避けましょう。携帯電話の名義の貸し借りについては「債務整理中にスマホを分割で買えないとき」でも触れています。
カーリース・自社ローンを選ぶ前に
CICは、会員の例として信販会社やクレジット会社と並んで「リース会社」を挙げています。カーリースだから信用情報が見られない、とは考えないほうが安全です。
国民生活センターは2025年9月17日に、カーリースのトラブルについて注意を呼びかけました。カーリースはリース会社と消費者の賃貸借契約で、車の所有者はリース会社になること、原則として中途解約ができず、解約できる場合でも解約料などがかかること、多くの場合は走行距離などの制約があることを挙げ、「ローンと同じ」と言われて契約したらリースだった、という相談も紹介しています。
任意整理中は、返済が3〜5年続くことが多い一方、リースも数年単位の契約です。入院や転職で収入が減ったときに、和解の返済とリース料の両方を払い続けられるかを、契約前に返済余力の計算で確かめてください。販売店の自社ローンも、名前にかかわらず新しい分割払いの契約です。手数料を含めた支払総額と、現金で買った場合の差を見積書で比べます。
依頼中の弁護士・司法書士への相談の仕方
任意整理を依頼している途中なら、まず依頼先に連絡するのが基本です。電話やメールの前に、次のメモを用意すると話が早く進みます。
- 車が必要な理由:通勤・仕事・通院・家族の送迎など、具体的に
- 今の車の状態:故障の内容、修理の見積もり、車検の時期、車検証情報の所有者、今の車のローンが残っているか
- 考えている買い方:現金・家族名義・カーリース・ローンのどれか、だいたいの金額と月額
- お金の出どころ:貯金、家族からの援助など
聞くことの例です。
- 「この買い方で、和解した返済や手続きに影響しますか」
- 「家族の名義を使う場合、何に気をつければいいですか」
- 「今の車のローンを任意整理の対象から外しているか、対象にしているか、どちらですか」
- 「返済が終わる見込みはいつで、その後どのくらいで信用情報の登録が終わる目安ですか」
依頼先に連絡がつかない、説明に納得できないときは、法テラスや弁護士会・司法書士会の相談窓口でも相談できます(下の表)。任意整理の流れ全体は「任意整理の仕組みと確認点」、ほかの手続との違いは「債務整理4つの方法」にまとめています。
やってはいけないこと
- 依頼先に黙って、新しいローンやリースを申し込む:返済計画の前提が変わります。
- 和解の返済を後回しにして車の代金に回す:返済が遅れると、和解の条件によっては残りの一括払いを求められることがあります。条件は和解書で確かめてください。
- 家族や知人の名義を借りる・貸すことを自分だけで決める:上の名義貸しのリスクのとおりです。
- 申込書に事実と違う内容を書く:収入や借入れの状況を偽った申し込みは、契約上の重大な問題になります。
- 「審査なし」「ブラックでも必ず通る」とうたう貸付に頼る:違法な業者の可能性があります(ヤミ金・個人間融資の手口)。
無料の公的な相談先
| 窓口 | 相談できること | 連絡先・探し方 |
|---|---|---|
| 依頼中の弁護士・司法書士 | 買い替えの方法が返済や手続きに影響するか、家族名義の扱い | 依頼先の連絡先 |
| 法テラス | 債務整理の法律相談の窓口案内、費用の立替え | サポートダイヤル 0570-078374(平日9時〜21時、土曜9時〜17時) |
| 弁護士会の法律相談センター | 債務整理の方法について弁護士に相談 | 日本弁護士連合会の「法律相談のご案内」から探す |
| 司法書士総合相談センター | 債務整理(司法書士が代理できる範囲)の相談 | 日本司法書士会連合会の案内から探す(司法書士の代理の範囲) |
| CIC・JICC・KSC | 自分の信用情報の開示 | 各機関の公式サイトの開示の手続き |
| 消費者ホットライン | カーリースや車の販売契約、「審査なし」をうたう勧誘のトラブル | 188 |
都道府県・財務局の多重債務相談窓口などは「公的相談窓口の一覧」にまとめています。債務整理の後の暮らし全体は「債務整理で後悔・失敗しないために」もあわせてどうぞ。
よくある質問
- 任意整理の返済中は、車を買ってはいけないのですか?
- 任意整理は借入先との話し合いで返済の条件を決める手続で、車を買うこと自体を一律に禁じるものではありません。ただし、ローンやリースなど新しい支払いの契約は、和解した返済を続けられるかに直結します。買い替えを決める前に、依頼している弁護士・司法書士に相談してください。
- 任意整理の情報は、いつまで信用情報に残りますか?
- CICはクレジット情報を契約期間中と契約終了後5年以内、JICCは2019年10月1日以降の契約について債務整理などの取引事実を契約継続中と契約終了後5年以内、と公表しています。和解した返済を続けている間は契約が続いていると考えられるため、完済してから5年がひとつの目安です。実際に何が登録されているかは、本人開示で確かめられます。
- 親や配偶者の名義で車のローンを組んでもらってもいいですか?
- ローンを契約した家族に返済の義務があり、支払いが遅れればその家族の信用情報に記録されます。実際に車を使い、お金を払うのが自分なのに家族を契約者にする場合は、名義貸しにあたり、ローン会社との契約上の問題やトラブルになるおそれがあります。家族の名義を使う前に、依頼中の弁護士・司法書士に相談してください。
- カーリースなら審査に通りやすいのですか?
- カーリースもリース会社が審査をする契約で、CICは会員の例にリース会社を挙げています。また国民生活センターは、カーリースは原則として中途解約ができず、解約できる場合でも解約料などがかかると注意を呼びかけています。審査の通りやすさだけでなく、返済中の家計で最後まで払えるかを確かめてください。
出典(一次情報)
- 法テラス「債務、貸付」(やさしい日本語)Q04 任意整理
- CIC「CICに登録されている信用情報は、どれくらいの期間登録されているのですか?」
- CIC「CICとは」(会員会社の例)
- JICC(日本信用情報機構)「信用情報の内容と登録期間」
- 全国銀行個人信用情報センター
- 国民生活センター「カーリースに関する消費者トラブルにご注意!」(2025年9月17日)
- 日本弁護士連合会「よくある相談内容」(借金の整理の方法と相談窓口)
- 日本司法書士会連合会「こんなときは司法書士」(司法書士総合相談センター)
- 法テラス(日本司法支援センター)サポートダイヤル
- 消費者庁「消費者ホットライン」
確認日:2026-11-17。ローン・リースの審査の基準は各社が決めていて公表されていません。制度・受付時間は改定されることがあるため、利用時は各リンク先の最新の記載を確認してください。本稿は一般的な情報の整理で、個別の審査結果や法律判断を示すものではありません。個別の判断は、依頼中の弁護士・司法書士に確認してください。
最終確認日:2026-11-17






月額だけでなく、総額と条件も見てみよう。