生活費を守る返済余力を計算する
PR:このページにはアフィリエイト広告(成果報酬型広告)が含まれます。掲載内容は広告報酬で決めておらず、順位付けはしていません。
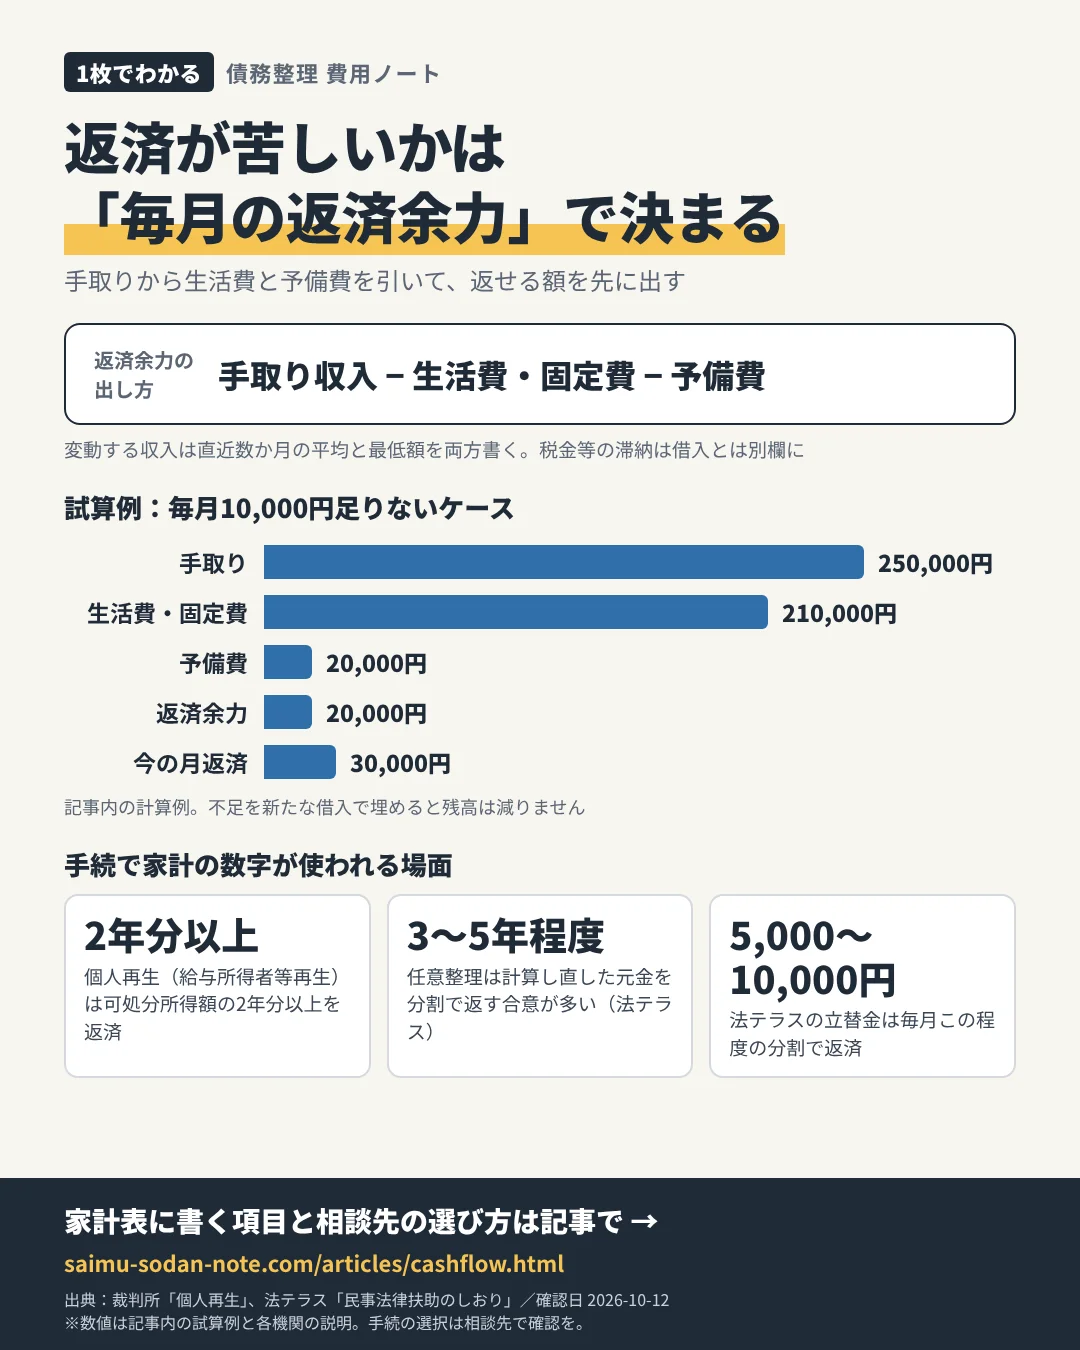
返済が苦しいかどうかは「借金の額」より「毎月の返済に回せるお金」で決まります。家計の数字を先に出しておくと、相談の場で現実的な返済計画を一緒に考えてもらいやすくなります。
返済余力の出し方
返済余力 = 手取り収入 − 生活費・固定費 − 予備費
試算例:手取り250,000円、生活費と固定費210,000円、予備費20,000円なら、返済余力は20,000円。今の月返済が30,000円なら毎月10,000円足りず、その不足を新たな借入で埋めると残高は減りません。
家計表に書き出す項目
| 区分 | 項目の例 | 書き方のポイント |
|---|---|---|
| 収入 | 給与の手取り、賞与、年金、児童手当など | 変動する収入は直近数か月の平均と最低額を両方書く |
| 固定費 | 家賃・住宅ローン、水道光熱、通信、保険、教育費 | 引落し日もメモしておく |
| 変動費 | 食費、日用品、交通、医療 | レシートや明細から1か月分を実績で |
| 税金等 | 住民税、国民健康保険料、年金保険料の滞納 | 債務整理で扱いが異なるため、借入とは別欄に |
| 返済 | 貸金業者、銀行カードローン、クレジットのリボ・分割、家族・知人 | 債権者ごとに残高・月額・支払日 |
手続を選ぶときに家計の数字が使われる場面
- 個人再生(給与所得者等再生):裁判所の説明では、返済総額は手取収入から生活に必要な費用を控除した額(可処分所得額)の2年分以上である必要があります。再生計画は原則3年間で返済する内容です。
- 任意整理:法テラスの説明では、計算し直した元金を3〜5年程度の分割で返す内容で合意することが多いとされています。月額は返済余力の範囲に収まる必要があります。
- 法テラスの立替金:民事法律扶助のしおりでは、立替金は5,000円〜10,000円程度の分割で毎月返済するとされています。弁護士費用の分割も家計表に入れておきます。
家計の見直しを手伝ってもらえる窓口
日本クレジットカウンセリング協会は、電話相談やカウンセリングは無料で、希望により無料で任意整理と家計管理の改善を手伝うと案内しています(電話 0570-031640)。財務局や市区町村の多重債務相談窓口でも、家計の状況を聞いたうえで適切な相談先を案内しています。
相談先・申込先の選び方
返済余力がマイナスなら、返済額を下げる交渉(任意整理・特定調停)、返済総額を減らす手続(個人再生)、免責を求める手続(自己破産)のどれが合うかを専門家と検討する段階です。家計表と相談前の資料をそろえて、公的相談窓口か弁護士・司法書士に持参してください。
PR(広告)
債務整理を依頼する段階の相談先の例(司法書士事務所)
方針が決まっていない場合は、先に財務局・自治体の多重債務相談窓口や法テラスで状況を伝えてください。依頼先を選ぶ段階では、受任する本人と面談できるか、報酬の基準を書面で示すかを確認します。
借金問題の相談を受け付けている司法書士事務所です。司法書士が代理できるのは1件の債権額が140万円以下の任意整理などに限られ、個人再生・自己破産の申立代理は弁護士の業務のため、自分の借入が対象かを相談時に確認してください。
借金問題のご相談は【アース司法書士事務所】リンク先で申し込みや問い合わせがあった場合、当サイトに報酬が支払われることがあります。料金・対応地域・保証などの条件は、必ず各社の公式ページと見積書で確認してください。
出典(一次情報)
確認日:2026-10-12。制度・費用・受付条件は改定されることがあるため、利用時は各リンク先の最新の記載を確認してください。
最終確認日:2026-10-12






月額だけでなく、総額と条件も見てみよう。