総量規制とは|年収の3分の1と対象外・例外の借入(貸金業法)
PR:このページにはアフィリエイト広告(成果報酬型広告)が含まれます。掲載内容は広告報酬で決めておらず、順位付けはしていません。
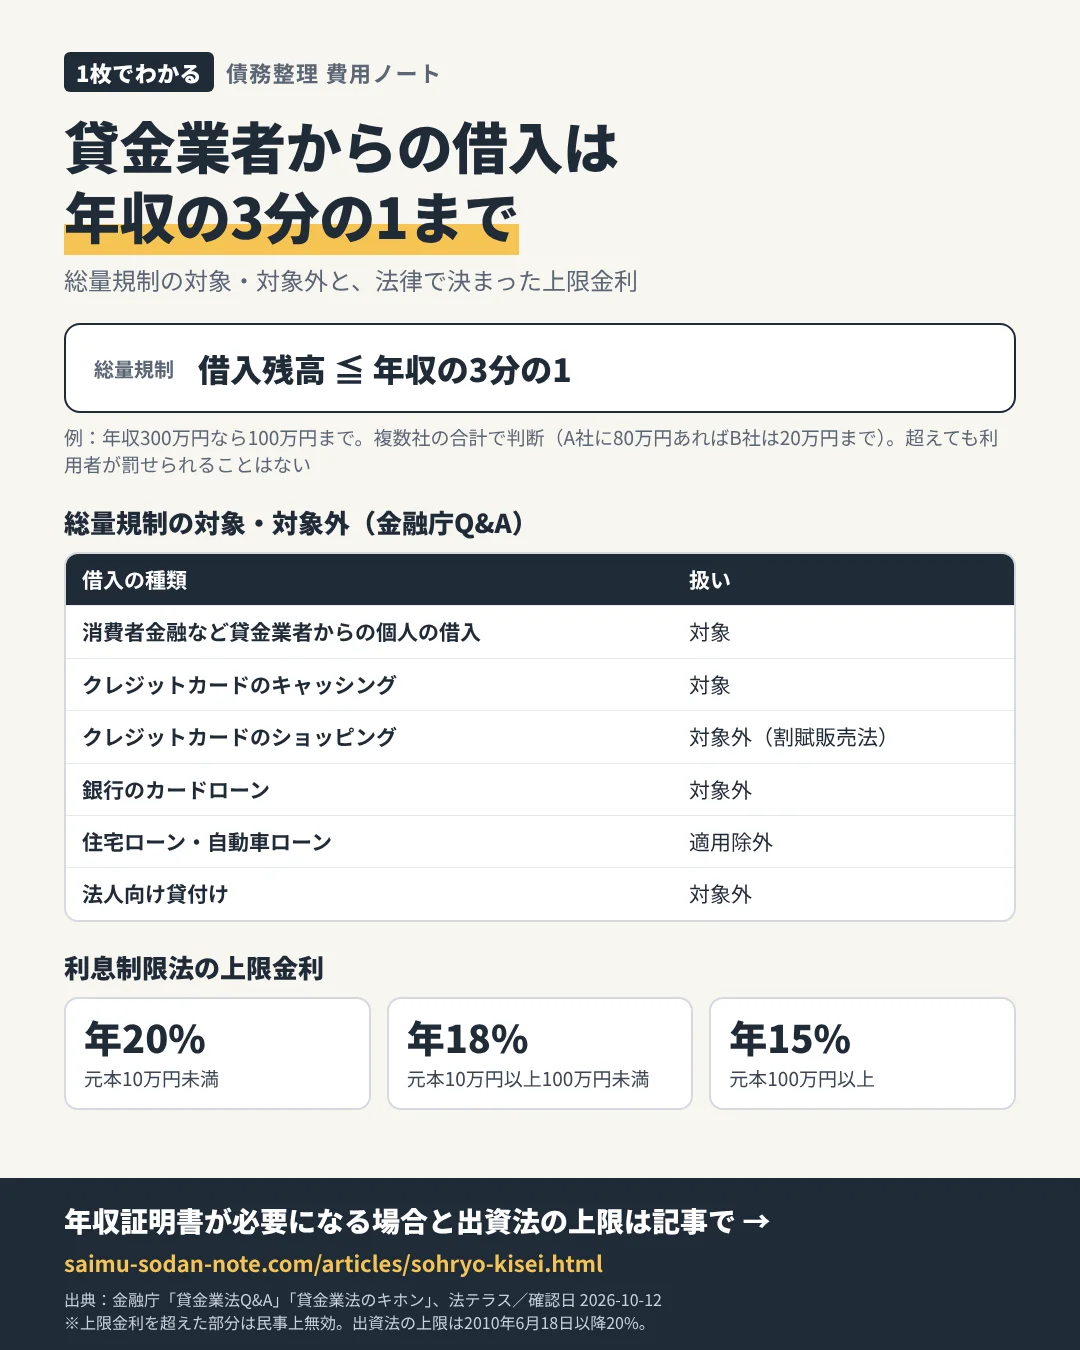
2010年6月18日に完全施行された改正貸金業法で、借りすぎ・貸しすぎを防ぐ「総量規制」と、上限金利の引下げが導入されました。今の借入がどの規制の対象かを知ると、追加で借りられない理由や、利息が引き直される可能性を理解しやすくなります。
総量規制のしくみ
- 貸金業者からの借入残高が年収の3分の1を超えると、新たな借入れはできない(例:年収300万円なら100万円まで)
- 複数社の合計で判断する(例:年収300万円でA社に80万円あれば、B社は20万円まで)
- すでに超えていても、直ちに3分の1まで返済する必要はなく、超えても利用者が行政処分や刑罰を受けることはない
- 貸金業者は指定信用情報機関で残高を確認し、年収は証明書類で把握する
総量規制の対象・対象外
| 借入の種類 | 扱い(金融庁Q&A) |
|---|---|
| 消費者金融など貸金業者からの個人の借入 | 対象 |
| クレジットカードのキャッシング | 対象 |
| クレジットカードのショッピング | 対象外(リボ・分割は割賦販売法が適用) |
| 銀行のカードローン | 対象外(銀行等の貸付けは貸金業法の対象外) |
| 住宅ローン・自動車ローン | 適用除外 |
| 法人向け貸付け | 対象外 |
消費者金融と銀行カードローンで扱いが違う理由
総量規制は貸金業法のルールなので、対象になるのは貸金業者(消費者金融、クレジットカード会社のキャッシングなど)からの個人の借入です。金融庁の「貸金業法Q&A」は、銀行・信用金庫・信用組合・労働金庫・農協などからの借入れは対象外で、銀行のカードローンも対象外と説明しています。同じ「カードローン」という名前でも、貸し手が貸金業者か銀行かで扱いが変わるため、契約書の貸付者名を確認します。
なお、総量規制の対象外であることは「審査がない」という意味ではありません。銀行などの貸付けにも各社の審査があり、借入が増えれば返済の負担も同じように増えます。
除外貸付けと例外貸付け(日本貸金業協会の整理)
日本貸金業協会は、総量規制の対象から外れる貸付けを「除外貸付け」と「例外貸付け」に分けて説明しています。どちらも、年収の3分の1を超えても返済能力があると認められれば貸金業者から借りられる、という位置づけです。
除外貸付け(借入残高に算入されない)
- 不動産購入のための貸付け(いわゆる住宅ローン)
- 自動車購入時の自動車担保貸付け(いわゆる自動車ローン)
- 高額療養費の貸付け
- 有価証券を担保とする貸付け
- 不動産(個人顧客や担保提供者の居宅などを除く)を担保とする貸付け
- 売却予定不動産の売却代金で返済される貸付け など
例外貸付け(借入残高には算入される)
- 顧客に一方的に有利となる借換え/借入残高を段階的に減らすための借換え
- 顧客や親族などの緊急に必要と認められる医療費の貸付け
- 社会通念上緊急に必要と認められる費用の貸付け(10万円以下、3か月以内の返済などが要件)
- 配偶者と合わせた年収の3分の1以下の貸付け(配偶者貸付。配偶者の同意が必要)
- 個人事業者・新たに事業を営む個人事業者への貸付け(事業計画・収支計画・資金計画で返済能力を超えないと認められる場合)
- 預金取扱金融機関からの貸付けを受けるまでのつなぎ資金(確実に貸付けが行われ、1か月以内の返済が要件)
例外貸付けは借入残高に数えられるため、これで残高が年収の3分の1を超えると、その後は除外・例外以外の借入れができなくなります。
おまとめローンが例外になる条件
複数の借入れを1本にまとめる「おまとめローン」は、法令の条件を満たすと「顧客に一方的に有利となる借換え」として例外貸付けに当たる場合があります。日本貸金業協会が示す条件の概要は、借換えの対象が貸金業者からの債務であること(銀行や親族・知人からの借入は対象外)、借換え後の金利が借換え前を上回らないこと、約定どおりの返済で段階的に残高が減ること、1か月の負担額が借換え前を上回らないこと、担保・保証の条件が厳しくならないことです。まとめても総額の返済負担が軽くなるとは限らないため、返済が難しい状態なら次の相談先で家計全体を見直します。
配偶者貸付の考え方
配偶者貸付は、本人と配偶者の年収を合算した額の3分の1まで借りられる例外です。日本貸金業協会の例では、夫の年収250万円・妻の年収50万円なら、妻は合計300万円の3分の1にあたる100万円まで借りられ、妻が100万円借りると夫の貸金業者からの借入れが制限されます。配偶者の収入証明、夫婦関係を示す公的書類、配偶者の同意書などが必要です。
年収証明書が必要になる場合
1社から50万円を超えて借りるとき、または他社分を含めて100万円を超えて借りるときは、源泉徴収票や給与明細などの年収証明書の提出が必要です。提出しないと借入枠が減額される場合があります。
上限金利
| 法律 | 上限 | 超えた場合 |
|---|---|---|
| 利息制限法 | 元本10万円未満 年20%/10万円以上100万円未満 年18%/100万円以上 年15% | 超えた部分は民事上無効、行政処分の対象 |
| 出資法 | 改正前29.2% → 2010年6月18日以降20% | 刑事罰の対象 |
改正前は2つの法律の上限の間(いわゆるグレーゾーン金利)でも一定の条件で有効とされていましたが、改正で撤廃されました。以前の取引で利息制限法を超える利息を払っていた場合の考え方は支払利息と引き直し計算で説明しています。
相談先・申込先の選び方
総量規制で借りられなくなったときは、返済計画を見直すサインです。「審査なし」「ブラックOK」をうたう業者はヤミ金の可能性があるため(手口と確認方法)、借入先を探すのではなく、財務局・自治体の多重債務相談窓口や弁護士・司法書士に相談してください。貸金業法や個別の取引の疑問は、日本貸金業協会の貸金業相談・紛争解決センター(0570-051-051、平日9:00〜17:00、相談は無料)でも受け付けています。弁護士・司法書士の費用を用意できない場合は、法テラス(サポートダイヤル 0570-078374)の民事法律扶助の条件も確認してください。この記事は制度の一般的な説明で、個別の借入の可否や債務整理の方針は相談先で確認してください。
PR(広告)
債務整理を依頼する段階の相談先の例(司法書士事務所)
方針が決まっていない場合は、先に財務局・自治体の多重債務相談窓口や法テラスで状況を伝えてください。依頼先を選ぶ段階では、受任する本人と面談できるか、報酬の基準を書面で示すかを確認します。
借金問題の相談を受け付けている司法書士事務所です。司法書士が代理できるのは1件の債権額が140万円以下の任意整理などに限られ、個人再生・自己破産の申立代理は弁護士の業務のため、自分の借入が対象かを相談時に確認してください。
借金問題のご相談は【アース司法書士事務所】リンク先で申し込みや問い合わせがあった場合、当サイトに報酬が支払われることがあります。料金・対応地域・保証などの条件は、必ず各社の公式ページと見積書で確認してください。
出典(一次情報)
- 金融庁「貸金業法Q&A」
- 金融庁「貸金業法のキホン」
- 金融庁「貸金業法について」(多重債務相談窓口・貸付自粛制度)
- 法テラス「貸金の利息の上限はどのようになっていますか。」
- 日本貸金業協会「総量規制が適用されない場合について」(2026-10-20確認)
- 日本貸金業協会「相談、苦情処理手続、紛争解決手続の受付窓口」(2026-10-20確認)
確認日:2026-10-12(金融庁Q&Aは2026-10-20に再確認)。制度・費用・受付条件は改定されることがあるため、利用時は各リンク先の最新の記載を確認してください。
最終確認日:2026-10-20






月額だけでなく、総額と条件も見てみよう。