追加借入を避けるための確認(返済のための借入が危ない理由)
PR:このページにはアフィリエイト広告(成果報酬型広告)が含まれます。掲載内容は広告報酬で決めておらず、順位付けはしていません。
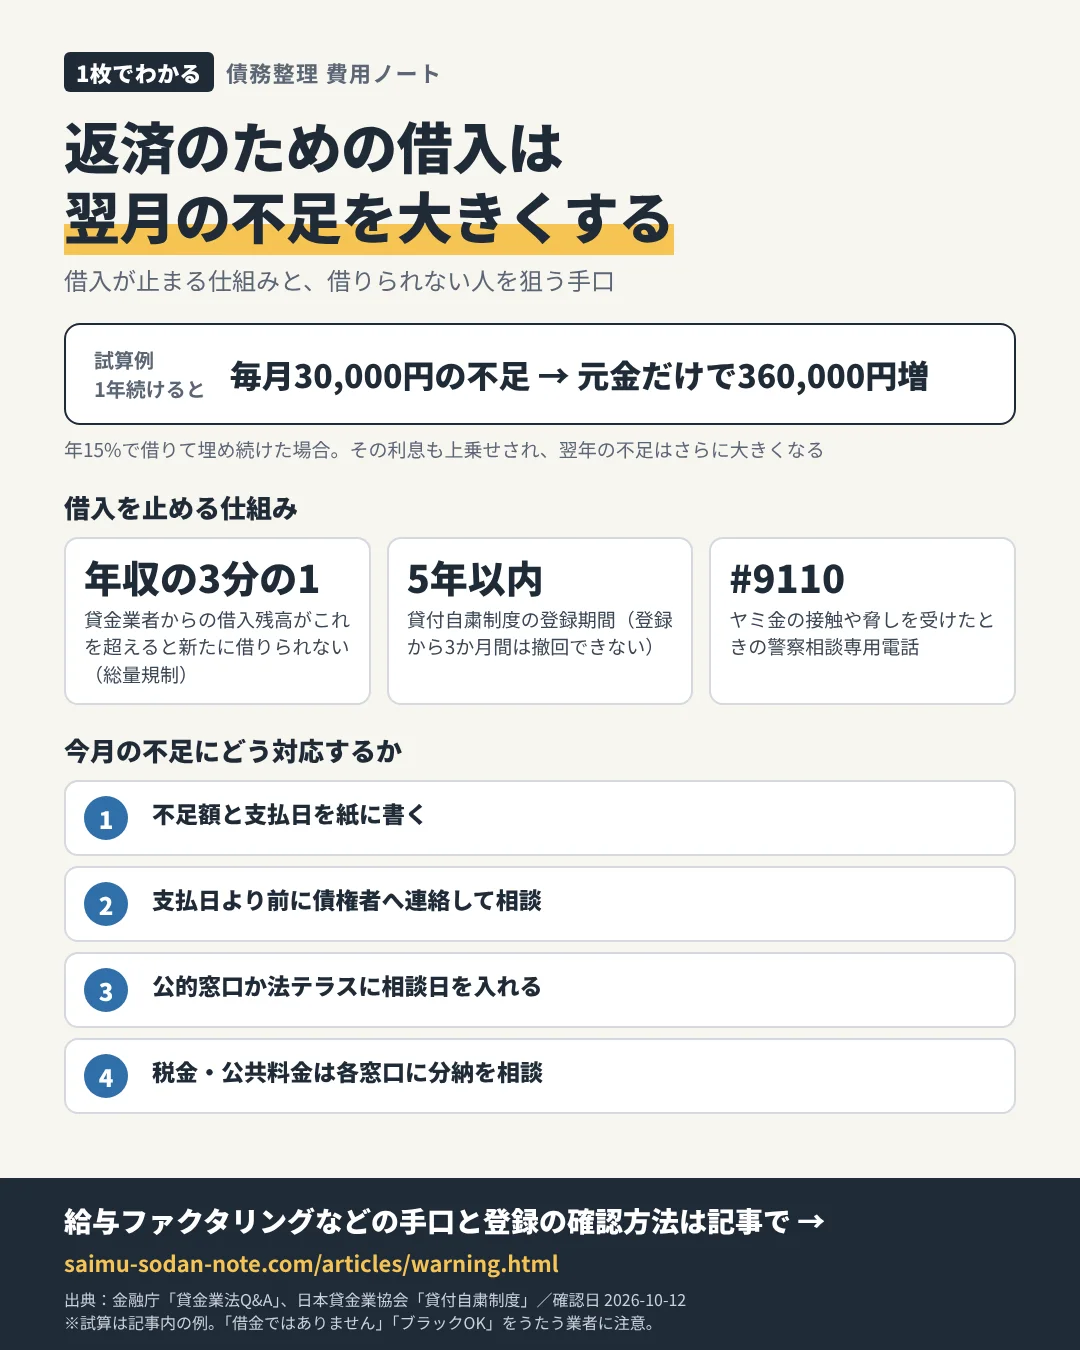
「今月だけ足りない」を借入で埋めると、翌月から返済額が増え、不足はより大きくなります。新たに借りる前に、借入が止まる仕組みと、借りられなくなった人を狙う業者の手口を知っておいてください。
返済のための借入が続くと起きること
試算例:毎月30,000円が不足し、それを年15%で借りて埋め続けると、1年後には借入が元金だけで360,000円増え、その利息も上乗せされます。月の返済額が増えるため、翌年の不足額はさらに大きくなります。
総量規制で貸金業者からの借入は止まる
金融庁の貸金業法Q&Aによると、貸金業者からの借入残高が年収の3分の1を超えると新たな借入れはできません(例:年収300万円なら100万円まで)。複数社の合計で判断され、超えた分をすぐに返す必要はなく、利用者が罰せられることもありません。銀行のカードローンは総量規制の対象外ですが、返済が増える点は同じです。仕組みは総量規制と上限金利で詳しく説明しています。
借りられなくなった人を狙う手口
- 給与ファクタリング:金融庁は、給与債権の買取りを業として行う場合は貸金業に当たるとし、「借金ではありません」「ブラックOK」などの誘い文句に注意するよう呼びかけています。年率換算で数百〜1,000%を超える手数料になる例もあるとしています。
- SNSの個人間融資:個人を装った無登録業者がSNSや掲示板で貸付けを持ちかける例も、同じページで注意喚起されています。
- 登録の確認:貸金業者は登録が必要です。金融庁の登録貸金業者情報検索サービスで登録の有無を確認できます。
自分で借入を止める仕組み
浪費やギャンブルなどで借入を繰り返してしまう場合、日本貸金業協会の貸付自粛制度に申告すると新たな借入れを制限できます。Web・郵送・来協で申告でき、登録期間は5年以内、登録から3か月間は撤回できません。
今月の不足にどう対応するか
- 不足額と支払日を紙に書く(どの支払いがいくら足りないか)
- 支払日より前に債権者へ連絡し、支払日や金額の相談ができるか確認する
- 同時に、財務局・自治体の多重債務相談窓口か法テラスに相談日を入れる
- 税金・公共料金の不足は、それぞれの窓口に分納を相談する
相談先・申込先の選び方
返済のために借入を始めた段階で、すでに家計だけでの立て直しは難しくなっている可能性があります。ヤミ金から接触があった、取立てで脅されているといった場合は警察(#9110)へ、借金全体の整理は公的相談窓口や弁護士・司法書士へ相談してください。
PR(広告)
債務整理を依頼する段階の相談先の例(司法書士事務所)
方針が決まっていない場合は、先に財務局・自治体の多重債務相談窓口や法テラスで状況を伝えてください。依頼先を選ぶ段階では、受任する本人と面談できるか、報酬の基準を書面で示すかを確認します。
借金問題の相談を受け付けている司法書士事務所です。司法書士が代理できるのは1件の債権額が140万円以下の任意整理などに限られ、個人再生・自己破産の申立代理は弁護士の業務のため、自分の借入が対象かを相談時に確認してください。
借金問題のご相談は【アース司法書士事務所】リンク先で申し込みや問い合わせがあった場合、当サイトに報酬が支払われることがあります。料金・対応地域・保証などの条件は、必ず各社の公式ページと見積書で確認してください。
出典(一次情報)
- 金融庁「貸金業法Q&A」
- 金融庁「給与の買取りをうたった違法なヤミ金融にご注意ください!」
- 金融庁「貸金業法について」(多重債務相談窓口・貸付自粛制度)
- 日本貸金業協会「貸付自粛制度」
- 国民生活センター「多重債務」(各種相談の件数や相談事例)
- 金融庁「登録貸金業者情報検索サービス」
確認日:2026-10-12。制度・費用・受付条件は改定されることがあるため、利用時は各リンク先の最新の記載を確認してください。
最終確認日:2026-10-12






月額だけでなく、総額と条件も見てみよう。