現在の返済期間を試算する(残高・金利・月返済額から)
PR:このページにはアフィリエイト広告(成果報酬型広告)が含まれます。掲載内容は広告報酬で決めておらず、順位付けはしていません。
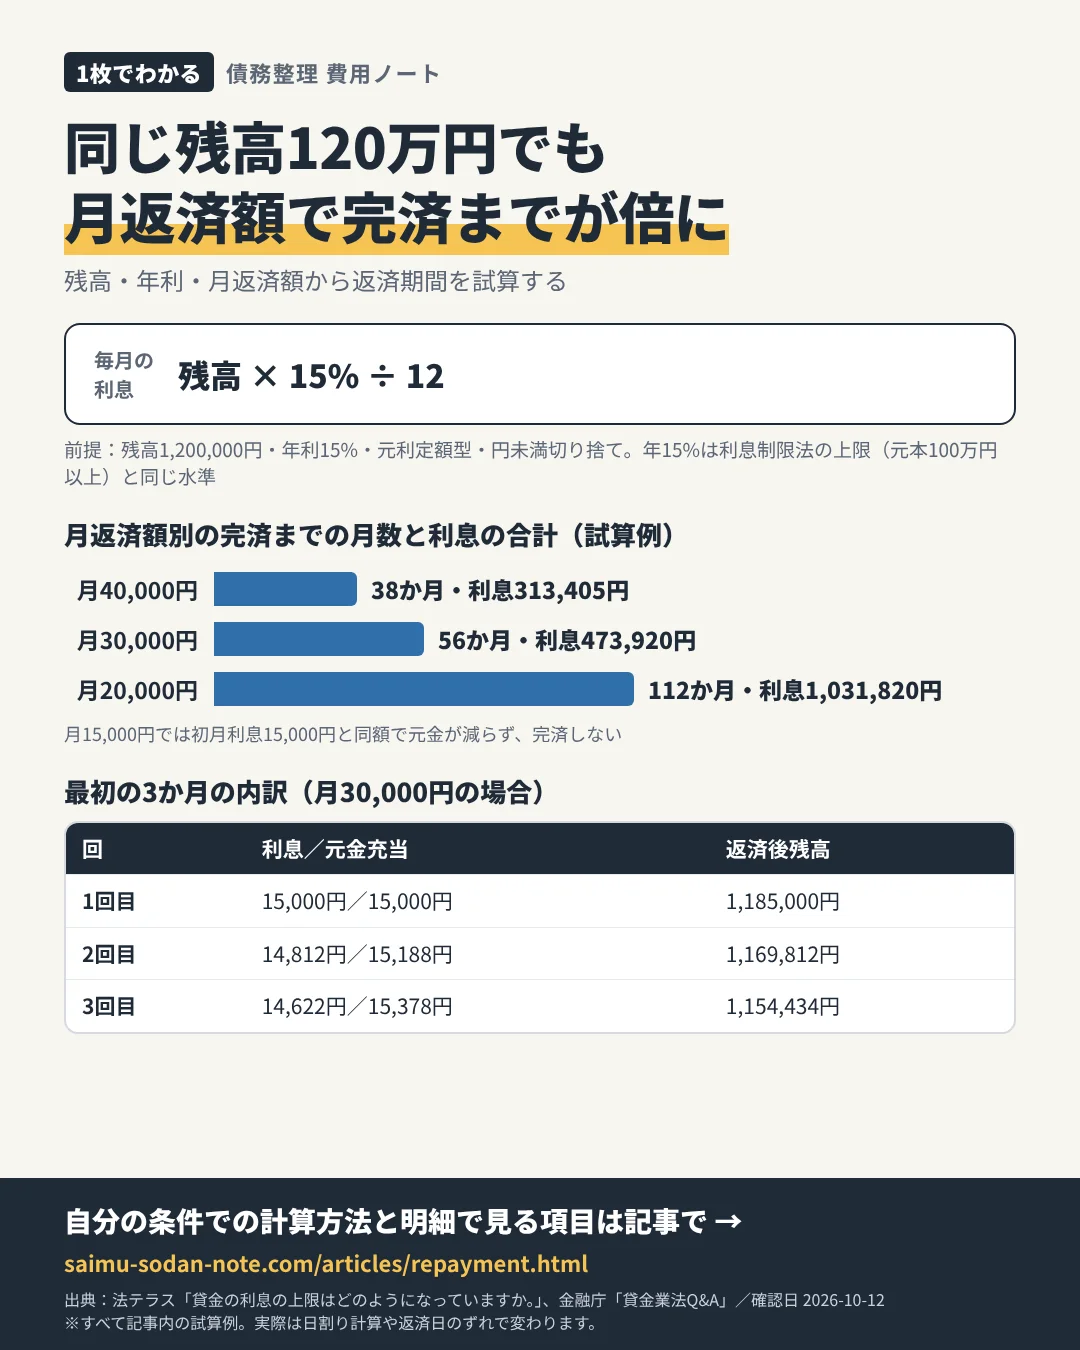
「毎月きちんと払っているのに残高が減らない」と感じたら、まず今の条件のまま払い続けた場合に何か月で終わるのかを数字で確かめます。このページでは同じ残高・同じ金利で月返済額だけを変え、期間と利息総額の差を並べます。
- 試算の前提
- 月返済額別の完済期間
- 最初の3か月の内訳
- 契約書・利用明細で確認する項目
- 相談先・申込先の選び方
試算の前提
以下はすべて試算例です。残高1,200,000円、年利15%、毎月の利息は「残高×15%÷12」(円未満切り捨て)で計算し、返済額から利息を引いた残りが元金に充てられる元利定額型を想定しています。実際の契約は日割り計算、返済日のずれ、手数料の扱いなどで結果が変わります。
年15%という数字は、法テラスのよくある相談で示されている利息制限法の上限(元本100万円以上は年15%)と同じ水準です。元本が10万円以上100万円未満なら年18%、10万円未満なら年20%が上限とされています。
月返済額別の完済期間(試算例)
| 月返済額 | 完済までの月数 | 利息の合計(概算) | 読み取れること |
|---|---|---|---|
| 40,000円 | 38か月 | 313,405円 | 初月から元金が25,000円減る |
| 30,000円 | 56か月 | 473,920円 | 初月の元金充当は15,000円 |
| 20,000円 | 112か月 | 1,031,820円 | 利息の合計が元金の8割を超える |
| 15,000円 | 完済しない | — | 初月利息15,000円と同額で元金が減らない |
月3万円と月2万円の差は1万円ですが、期間は56か月から112か月へ倍になり、利息の合計は約56万円増えます。月返済額が利息とほぼ同じになると、払い続けても残高はほとんど動きません。
最初の3か月の内訳(月3万円の場合)
| 回 | 利息 | 元金充当 | 返済後残高 |
|---|---|---|---|
| 1回目 | 15,000円 | 15,000円 | 1,185,000円 |
| 2回目 | 14,812円 | 15,188円 | 1,169,812円 |
| 3回目 | 14,622円 | 15,378円 | 1,154,434円 |
| 56回目 | 295円 | 23,625円 | 0円 |
トップページの無料計算に残高・年利・月返済額を入れると、同じ考え方で自分の条件の月数と利息合計を確認できます(入力値はブラウザ内だけで処理されます)。
契約書・利用明細で確認する項目
- 契約上の利率と遅延損害金の利率:明細に「実質年率」として表示されていることが多い項目です。
- 返済方式:残高に応じて返済額が変わる方式(残高スライド等)か、定額か。
- 借入を始めた時期:日本司法書士会連合会の相談事例では、利息制限法の上限を超える利率で取引していた場合は引き直し計算で残高が減ることがある一方、法定内の利率なら減額が見込めないこともあると説明されています。
- 複数社の合計:1社ずつではなく、全社の月返済額と残高を合計して家計と比べます。
相談先・申込先の選び方
試算で「完済まで長すぎる」「元金が減らない」と分かった段階が相談のタイミングです。金融庁は全国の財務局・都道府県・市区町村の多重債務相談窓口を一覧で公開しています。費用面が不安なら法テラス、手続を依頼する場合は弁護士・司法書士と、目的で窓口を分けると話が早く進みます。窓口の違いは公的相談窓口のまとめと相談先の比較表で整理しています。
この試算は手続の要否を判定するものではありません。追加の借入で返済を続ける前に、上記の窓口で現状を伝えてください。
PR(広告)
債務整理を依頼する段階の相談先の例(司法書士事務所)
方針が決まっていない場合は、先に財務局・自治体の多重債務相談窓口や法テラスで状況を伝えてください。依頼先を選ぶ段階では、受任する本人と面談できるか、報酬の基準を書面で示すかを確認します。
借金問題の相談を受け付けている司法書士事務所です。司法書士が代理できるのは1件の債権額が140万円以下の任意整理などに限られ、個人再生・自己破産の申立代理は弁護士の業務のため、自分の借入が対象かを相談時に確認してください。
借金問題のご相談は【アース司法書士事務所】リンク先で申し込みや問い合わせがあった場合、当サイトに報酬が支払われることがあります。料金・対応地域・保証などの条件は、必ず各社の公式ページと見積書で確認してください。
出典(一次情報)
- 法テラス「貸金の利息の上限はどのようになっていますか。」
- 金融庁「貸金業法Q&A」
- 金融庁「貸金業法について」(多重債務相談窓口・貸付自粛制度)
- 日本司法書士会連合会「借金がふくらみ『多重債務』に陥りどうしようもない状況です」
確認日:2026-10-12。制度・費用・受付条件は改定されることがあるため、利用時は各リンク先の最新の記載を確認してください。
最終確認日:2026-10-12






月額だけでなく、総額と条件も見てみよう。