相談前の資料をそろえる(債権者一覧・収入・家計)
PR:このページにはアフィリエイト広告(成果報酬型広告)が含まれます。掲載内容は広告報酬で決めておらず、順位付けはしていません。
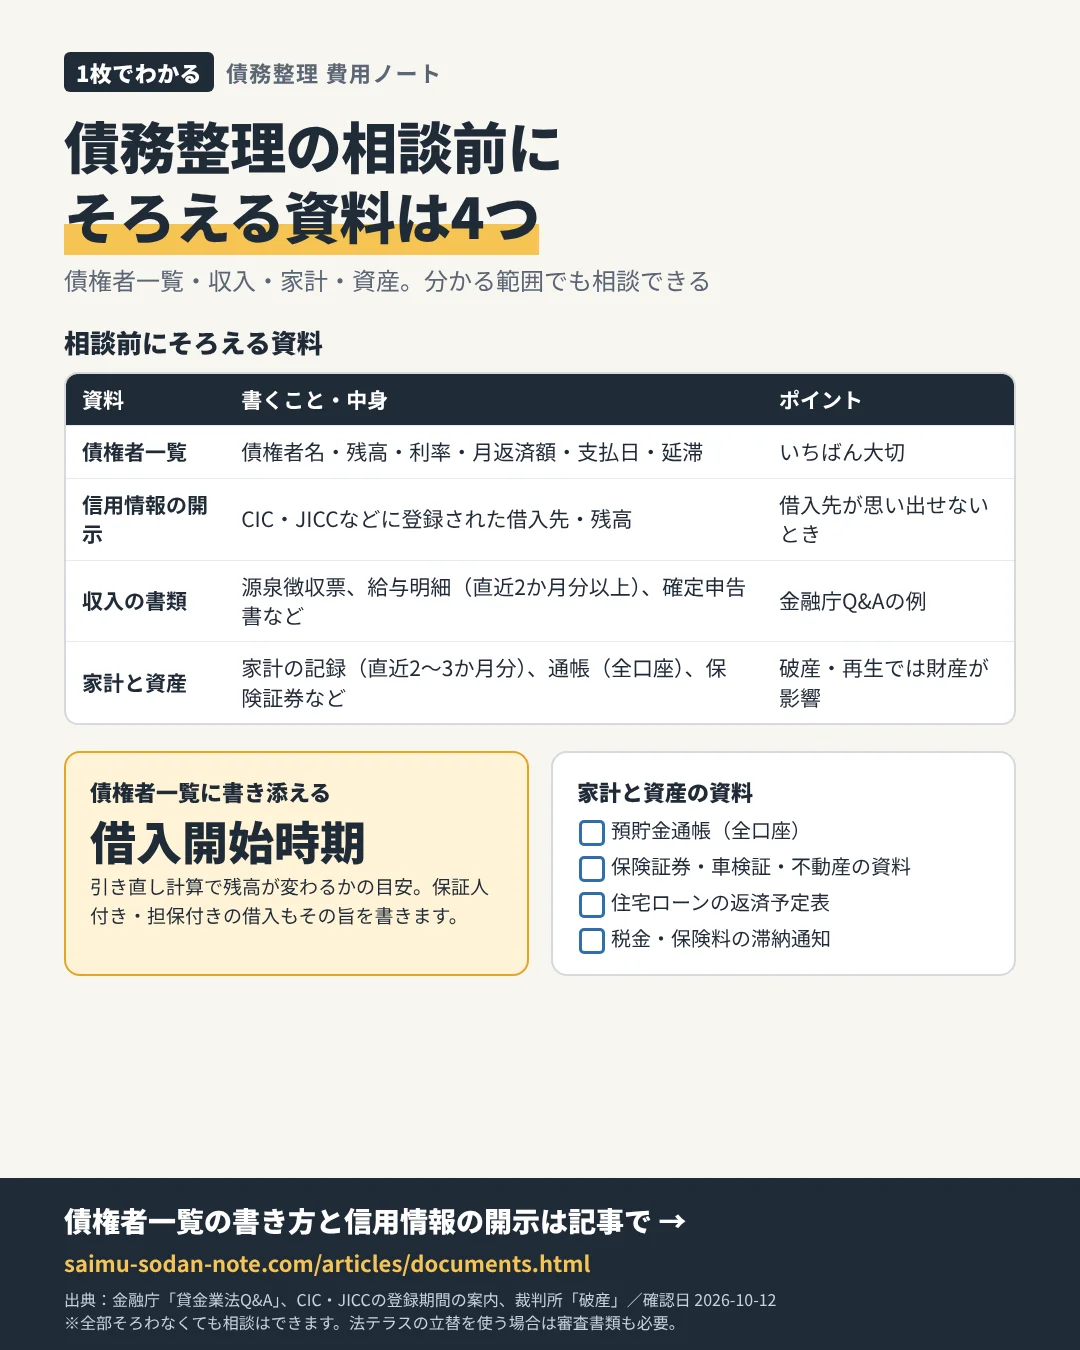
相談の時間は限られています。債権者・残高・収入・家計の4つがそろっていると、どの手続が候補になるかの話にすぐ入れます。全部そろわなくても相談はできるので、分かる範囲で用意してください。
1. 債権者一覧(いちばん大切)
| 債権者名 | 借入開始時期 | 現在の残高 | 利率 | 月返済額 | 支払日 | 延滞 |
|---|---|---|---|---|---|---|
| A社(消費者金融) | 年月 | 円 | % | 円 | 日 | 有・無 |
| B銀行(カードローン) | 年月 | 円 | % | 円 | 日 | 有・無 |
| Cカード(リボ・キャッシング) | 年月 | 円 | % | 円 | 日 | 有・無 |
| 家族・知人・勤務先 | 年月 | 円 | — | 円 | 日 | 有・無 |
借入開始時期は、利息制限法による引き直し計算で残高が変わるかどうかの目安になります。保証人がついている借入、車のローンなど担保がある借入は、その旨も書き添えます。
2. 借入先が思い出せない場合は信用情報を開示する
貸金業者やクレジット会社との契約は、指定信用情報機関(CIC・JICCなど)に契約内容や返済状況として登録されています。本人が開示を請求すると、登録されている借入先や残高を確認できます。開示の方法や手数料は各機関の公式サイトで確認してください。登録期間の詳細は信用情報の登録期間にまとめています。
3. 収入を示す書類
金融庁の貸金業法Q&Aでは、年収を証明する書類として源泉徴収票、支払調書、給与の支払明細書(直近2か月分以上)、確定申告書、所得証明書、年金証書・年金通知書などが挙げられています。債務整理の相談でも同じ種類の書類が収入の確認に使えます。
4. 家計と資産の資料
- 直近2〜3か月分の家計の記録(返済余力の計算に使います)
- 預貯金通帳(全口座)
- 保険証券(解約返戻金の有無)、車検証、不動産の資料
- 住宅ローンの返済予定表(住宅がある場合)
- 税金・保険料の滞納通知
自己破産や個人再生では、財産の状況が手続の進め方に影響します。裁判所の説明では、破産は財産を金銭に換えて債権者に配当する手続とされており、財産の資料は欠かせません。
5. 法テラスを利用する場合
法テラスの立替制度を使う場合は、収入・資産が基準以下であることなどの審査があり、審査書類の準備が必要です(利用の流れはSTEP02「審査書類を準備する」)。家族の人数や住居費も審査に関係します。詳しくは法テラスの民事法律扶助へ。
相談先・申込先の選び方
資料がそろったら、最初は無料で相談できる窓口(財務局・自治体の多重債務相談、法テラスの無料法律相談など)で方針の見当をつけ、依頼先を選ぶ段階で弁護士・司法書士に見積を取ると、資料を二度三度用意し直す手間が減ります。公的相談窓口の一覧も参考にしてください。
PR(広告)
債務整理を依頼する段階の相談先の例(司法書士事務所)
方針が決まっていない場合は、先に財務局・自治体の多重債務相談窓口や法テラスで状況を伝えてください。依頼先を選ぶ段階では、受任する本人と面談できるか、報酬の基準を書面で示すかを確認します。
借金問題の相談を受け付けている司法書士事務所です。司法書士が代理できるのは1件の債権額が140万円以下の任意整理などに限られ、個人再生・自己破産の申立代理は弁護士の業務のため、自分の借入が対象かを相談時に確認してください。
借金問題のご相談は【アース司法書士事務所】リンク先で申し込みや問い合わせがあった場合、当サイトに報酬が支払われることがあります。料金・対応地域・保証などの条件は、必ず各社の公式ページと見積書で確認してください。
出典(一次情報)
- 金融庁「貸金業法Q&A」
- CIC「CICに登録されている信用情報は、どれくらいの期間登録されているのですか?」
- JICC(日本信用情報機構)「信用情報の内容と登録期間」
- 法テラス「弁護士・司法書士費用等の立替制度のご利用の流れ」
- 裁判所「破産」
- 日本司法書士会連合会「借金がふくらみ『多重債務』に陥りどうしようもない状況です」
確認日:2026-10-12。制度・費用・受付条件は改定されることがあるため、利用時は各リンク先の最新の記載を確認してください。
最終確認日:2026-10-12






月額だけでなく、総額と条件も見てみよう。