返済と借入の確認
自己破産の件数は増加中?2025年の個人の破産申立は速報で約8.3万件|金利上昇で返済が苦しい人が破産の前に確認する3つの方法
公開:2026-11-01 / 原稿確認:2026年11月1日 / 運営:AI Mediaz
PR:このページにはアフィリエイト広告(成果報酬型広告)を掲載する場合があります。掲載順はおすすめ順位ではありません。
この記事の結論
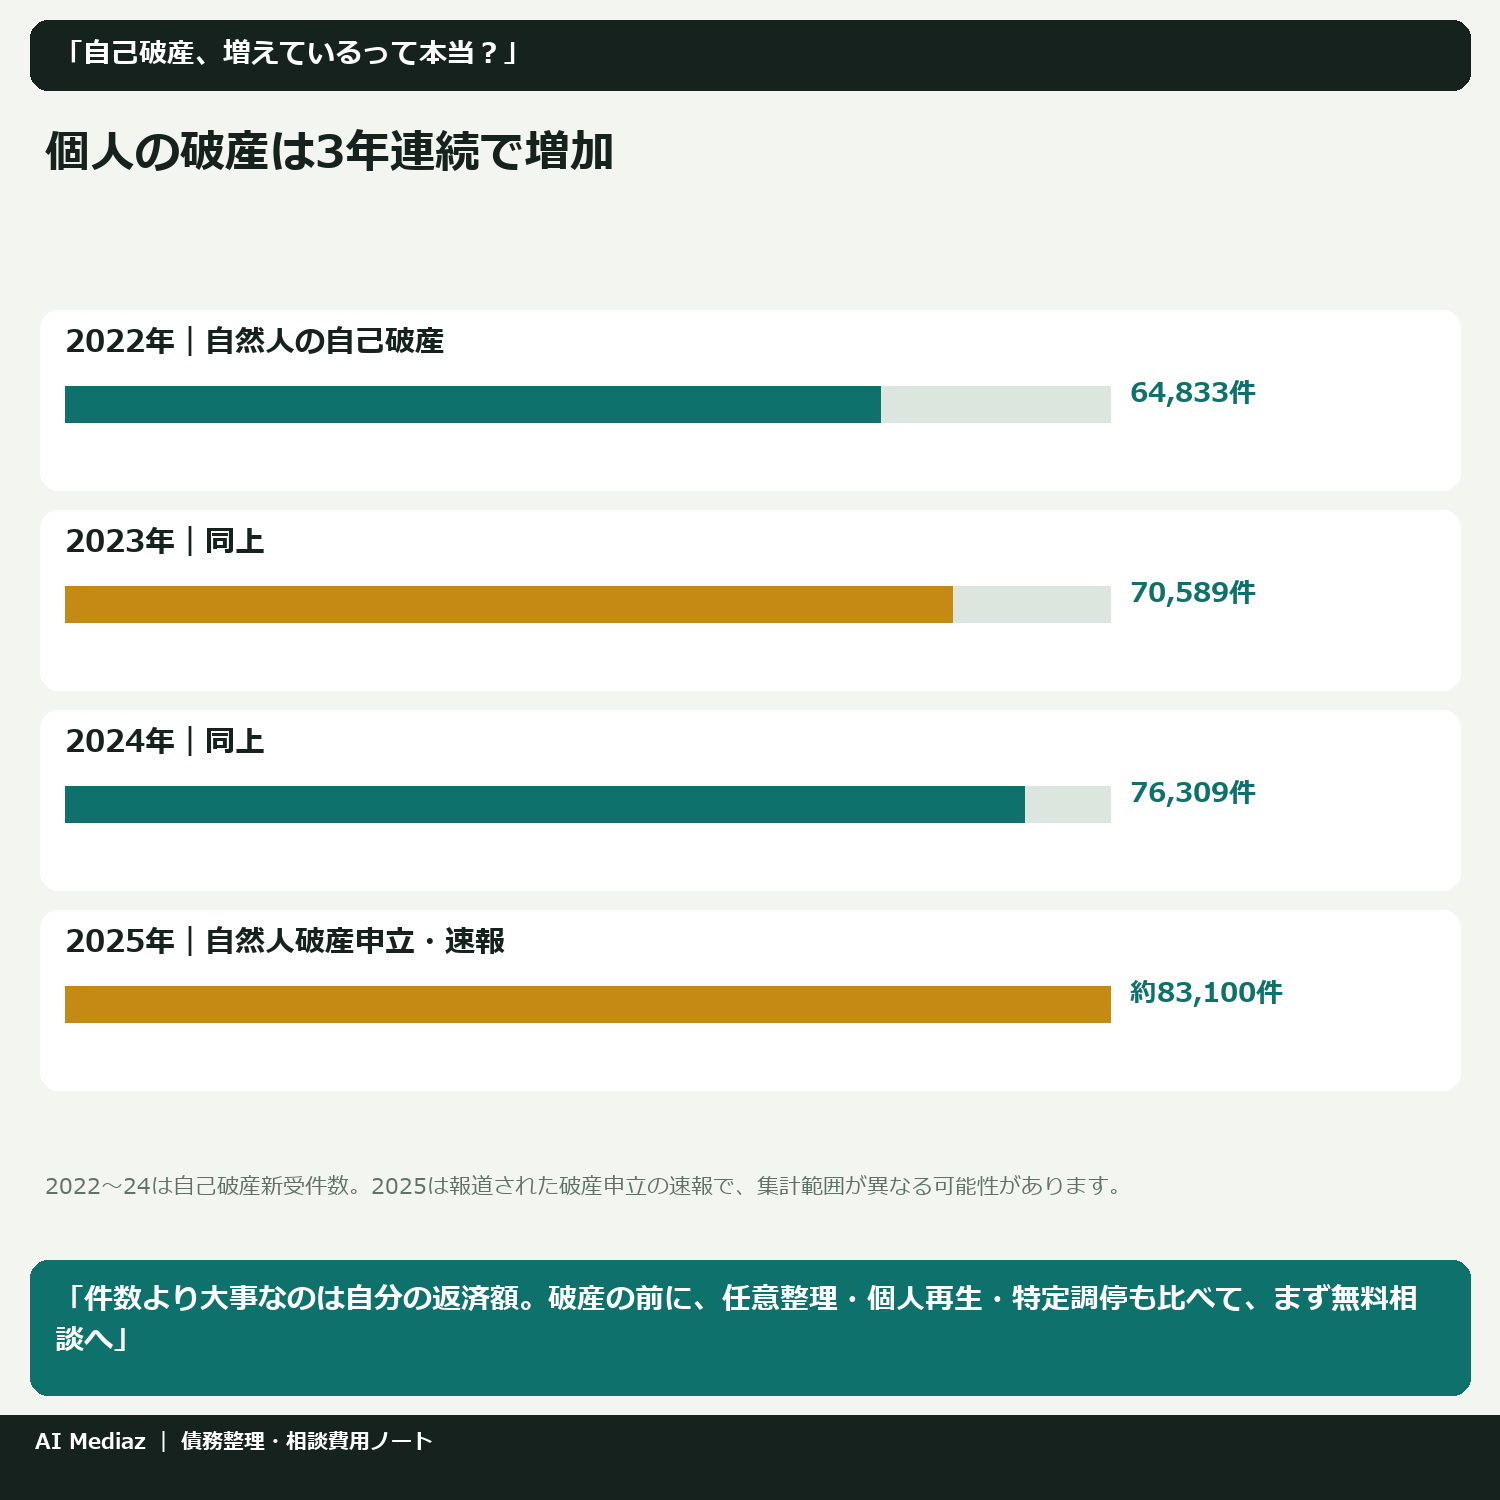
- 個人の自己破産は2023年から増えています。2025年は、個人(自然人)の破産申立が速報値で約8.3万件と報じられ、3年連続の増加とされています。速報値は確定値と集計範囲が違う可能性があるため、確定値は司法統計年報で確認が必要です。
- 公表資料で挙がる背景は物価高と生活苦・低所得など。金利上昇は「返済の重さ」を確かめるきっかけとして、自分の借入を見直す材料にしてください。
- 破産だけが選択肢ではありません。任意整理・個人再生・特定調停を比べ、まず法テラスや弁護士会などの無料相談で状況を整理するのが先です。
件数が増えているというニュースを見ると、「自分もそうなるのでは」と不安になるかもしれません。ただ、全体の件数と、あなたの返済が続けられるかどうかは別の話です。この記事では、件数の推移を一次情報で確かめたうえで、金利が上がって返済が苦しくなってきた人が、破産を考える前に比べておきたい方法と相談先を整理します。
自己破産の手続そのもの(費用・免責・信用情報)は「自己破産と免責」で詳しく扱っています。
自己破産の件数は増加している?2025年の速報値は?
年別の推移(個人・自己破産)
裁判所の「司法統計年報」をもとにした国の資料と、東京商工リサーチの集計を並べると、次のとおりです。
| 年 | 件数 | 前年比 | 数値の種類・出典 |
|---|---|---|---|
| 2022年 | 64,833件 | − | 確定値(司法統計年報。金融庁等の資料) |
| 2023年 | 70,589件 | 約+8.9% | 確定値(同上) |
| 2024年 | 76,309件 | 約+8.1% | 確定値(同上) |
| 2025年 | 約83,100件 | 約+8.9%(目安) | 速報値(東京商工リサーチの記事。「自然人(個人)の破産申立」の値) |
※前年比は当サイトの計算です(2023年は5,756件増、2024年は5,720件増)。2025年の速報値は年報の「自己破産」と集計範囲が同じとは限らないため、前年比は目安として見てください。
2000年代半ばには年20万件を超えていた時期があり(国の資料では2004年が21万件台)、そこから大きく減ったあと、2022年を底に再び増えている、という流れです。東京商工リサーチは、2025年に8万件台になったのは2012年(82,668件)以来13年ぶりとしています。
速報値と年報の数字は何が違う?
ニュースで見る「約8.3万件」と、上の表の2022〜2024年の数字は、数え方が少し違う可能性があります。
- 2022〜2024年(国の資料):最高裁判所の司法統計年報にある「自然人の自己破産」の新受件数(地方裁判所が受け付けた件数)です。自己破産は、借りている本人が自分で申し立てるものを指します。
- 2025年(東京商工リサーチ):記事では「自然人(個人)の破産申立」の速報値とされ、「自己破産」とは書かれていません。お金を貸した側(債権者)が申し立てる破産を含む数字かどうかは、記事からは分かりません。
どちらも法人を除いた個人の数字で、個人で事業をしている人の破産も「自然人」に入ります。ただ、東京商工リサーチの記事では2022年が64,982件とされ、国の資料の64,833件より149件多くなっています。こうした差があるため、2025年の「約8.3万件」を年報の自己破産の件数と同じものとして比べるのは避け、増えている流れをつかむ目安として見てください。
確定値はいつ出る?
裁判所の「司法統計に関するお知らせ」によると、令和7年(2025年)の司法統計年報は2026年6月25日に掲載されています。「約8.3万件」は、東京商工リサーチがそれより前(2026年6月)に報じた速報値です。正確な数字が必要な場合は、裁判所の司法統計(民事・行政編)で破産の新受事件の表を確認してください。本記事の確認時点(2026年11月1日)では、裁判所の統計検索ページと年報の資料が「メンテナンス中」の表示で、確定値を照合できませんでした。確定値が確認でき次第、この記事の表を更新します。
自己破産が増えている理由は?公表されている背景
ここでは、公的な資料や調査で示されている内容だけを紹介します。
日弁連の調査:生活苦・低所得が最も多い
日本弁護士連合会の「2023年破産事件及び個人再生事件記録調査」(2025年10月1日の国の「多重債務問題及び消費者向け金融等に関する懇談会」に、構成員の弁護士が提出した資料で紹介)では、破産に至った原因として次の割合が示されています(1件で複数の原因が挙がることがあり、合計は100%を超えます)。
| 負債の原因 | 2014年調査 | 2023年調査 |
|---|---|---|
| 生活苦・低所得 | 記載なし | 65.86% |
| 病気・医療費 | 記載なし | 26.44% |
| 生活用品の購入 | 11.21% | 18.00% |
| 浪費・遊興費 | 5.97% | 12.81% |
| 事業資金 | 21.37% | 12.73% |
| クレジットカードによる購入 | 6.61% | 11.68% |
| ギャンブル | 3.87% | 9.89% |
| 住宅購入 | 16.05% | 6.08% |
「生活苦・低所得」が3件に2件近くで挙がっている点が目立ちます。特別な使い方をした人だけではなく、日々の生活費の不足から借入が膨らむケースが多いことがうかがえます。「病気・医療費」も4件に1件ほどで、収入が減ったり出費が急に増えたりしたことがきっかけになる場合もあると読めます。一方で、「住宅購入」は2014年調査より割合が下がっています。
物価高との関係
東京商工リサーチは2026年6月の記事で、2023年以降の増加を物価の急上昇と結びつけて分析しています。あわせて、若い世代を中心にした後払い決済の広がりや、物価高・地価上昇の中で高い住宅を買った世帯について、実質賃金の目減りや金利上昇が返済の負担を重くしうるという懸念にも触れています。これは民間調査会社の分析で、国が原因を特定したものではない点に注意してください。金利上昇が件数を押し上げたと示す公的なデータは、本記事の確認時点では見当たりませんでした。
金利は今どうなっている?
日本銀行は2026年9月18日の会合で、政策金利(無担保コールレート・オーバーナイト物)を1.25%程度で推移するよう促す方針に変更し(9月24日から適用)、10月30日の会合でもこの水準を据え置いています。変動金利型の住宅ローンや、金利が見直されるタイプのローンは、契約によって返済額や利息の負担が変わることがあります。自分の契約がどうなるかは、借入先からの通知や契約書で確かめてください。住宅ローンの扱いは「住宅ローンを別に整理する」も参考になります。
返済が苦しくなったら、まず何を確認する?
件数のニュースより、自分の数字を見るほうが役に立ちます。次の5点を紙に書き出すだけで、相談がスムーズになります。
相談前のチェックリスト
- [ ] 借入先ごとの残高・金利・毎月の返済額(カードローン、クレジットのリボ、住宅ローン、車のローン)
- [ ] 金利が変わる契約か(変動金利・見直し時期)と、最近の通知の有無
- [ ] 手取りの月収と、家賃・食費など削れない生活費
- [ ] 返済のために別の借入をしていないか(借りて返す状態になっていないか)
- [ ] 住宅や車など、手元に残したい財産があるか
最後の2つは、どの方法が合うかを左右します。「借りて返す」が始まっているなら、早めの相談が大切です。
自己破産の前に検討できる方法は?任意整理・個人再生・特定調停の違い
債務整理には自己破産のほかに3つの方法があります。法テラスや裁判所の説明をもとに、違いを表にまとめました。
| 項目 | 任意整理 | 特定調停 | 個人再生 | (参考)自己破産 |
|---|---|---|---|---|
| 裁判所を使う? | 使わない(弁護士・司法書士が債権者と交渉) | 使う(簡易裁判所が間に入る) | 使う(地方裁判所) | 使う(地方裁判所) |
| 借金はどうなる? | 利息制限法で計算し直した残りを分割で返す | 債務額を確定し、毎月の支払額を合意して返す | 総額を一定額まで減らし、原則3年で分割返済 | 免責が許可されれば原則支払義務がなくなる(税金・養育費などは除く) |
| 返済期間の目安 | 3〜5年程度で合意するケースが多い | 合意内容による | 原則3年 | − |
| 主な条件 | 債権者が話し合いに応じる義務はない | 債権者との合意が必要 | 住宅ローンを除く借金総額5,000万円以下(小規模個人再生)など | 免責不許可事由(浪費・ギャンブル等)に注意 |
| 住宅は? | 交渉の対象にする借入を分けて考える(住宅ローン・車のローン等の扱いは依頼先と相談) | 依頼先・裁判所に確認 | 住宅ローン特則を付けると、住宅ローンは減らさずに払い続け、家を残せる場合がある | 必要な場合は裁判所が選ぶ破産管財人が財産を金銭に換え、債権者に配当する |
| 資格の制限 | なし(法テラスの説明) | 依頼先で確認 | 依頼先で確認 | 制限がある(法テラスの説明) |
| 費用の目安(公式で確認できたもの) | 法テラスの立替目安:1社43,000円〜(着手金33,000円+実費10,000円) | 申立先の簡易裁判所で確認 | 本記事では公式の目安を確認できず。依頼先・裁判所で確認 | 裁判所の手数料:収入印紙1,000円+免責500円(郵便料・予納金は裁判所ごと)。法テラスの立替目安:1〜10社で155,000円(着手金132,000円+実費23,000円) |
※費用は法テラスの「目安」で、実際は審査で決まり、事件の難しさで着手金が増減することがあります。法テラスの目安では報酬金は原則かかりませんが、過払金を回収できた場合は報酬金が発生します。個人再生の最低返済額は、借金総額(住宅ローンを除く)に応じて「100万円以上500万円以下なら100万円」などと決まっています(給与所得者等再生では可処分所得の2年分とも比べます)。
法テラスの「155,000円」に含まれないもの
自己破産で法テラスの公式Webが示す155,000円(債権者1〜10社)は、弁護士・司法書士に払う着手金と実費の立替えの目安です。裁判所に納める予納金は含まれません。法テラスの「よくあるご質問」では、自己破産の予納金は生活保護を受けている人を除いて立替えの対象外、個人再生の予納金は生活保護の有無にかかわらず対象外とされています。
なお、2026年3月発行の「民事法律扶助のしおり」には、報酬金110,000円を含めて合計277,000円になる立替えの例が載っています。報酬金を含むかどうかで合計は大きく変わるため、ほかで見た金額と比べるときは、着手金・実費・報酬金のどれが含まれているかを確かめてください。実際の額は審査で決まります。
どれが合うかの目安(判断は専門家と)
- 利息の負担を止めて、元本を3〜5年で返せそう → 任意整理を中心に検討。仕組みは「任意整理の仕組みと確認点」へ。
- 費用をおさえて自分で手続したい → 特定調停。簡易裁判所が間に入って債務額を確定させ、毎月の支払額を話し合う手続なので、毎月返せる見込みは必要です。債権者が合意しなければ成立しません。
- 借金が大きく、家は手放したくない → 個人再生(住宅ローンの扱いは専門家に確認)。
- 返済のめどがまったく立たない → 自己破産も選択肢の1つ。
自己破産には、免責が確定するまでの資格の制限や、財産の扱いなど、ほかの方法にはない影響もあります。反対に、任意整理は債権者が応じなければ進まず、個人再生は継続して収入があることが前提です。それぞれに向き・不向きがあるため、「件数が増えているから破産する」「破産は避けるべき」と決めつけず、自分の収入と借入で比べることが大切です。
どの方法が使えるかは、収入・財産・借入の内容で変わります。この表は一般的な整理で、個別の法律判断ではありません。最終的には弁護士・司法書士に確認してください。
相談はどこにすればいい?法テラスの無料相談の条件は?
法テラス(日本司法支援センター)
国が設立した法的トラブルの総合案内所です。収入・資産が一定以下などの条件を満たすと、民事法律扶助として無料の法律相談と弁護士・司法書士費用の立替えを利用できます。
| 内容 | 公式に示されている条件 |
|---|---|
| 無料法律相談 | 同一問題につき3回まで、1回30分程度が目安 |
| 収入の基準(手取り月収・賞与含む) | 単身182,000円、2人251,000円、3人272,000円、4人299,000円(東京都特別区・大阪市などは200,200円/276,100円/299,200円/328,900円) |
| 資産の基準 | 単身180万円以下、2人250万円以下、3人270万円以下、4人300万円以下 |
| その他の条件 | 解決の見込みがあること(自己破産なら免責の見込みなど)、制度の趣旨に合うこと |
| 立替金の返済 | 原則として月5,000円〜10,000円程度の分割(利息なし。月額は審査で決定) |
| 予約 | 法テラス・サポートダイヤル 0570-078374(平日9時〜21時、土曜9時〜17時)、または近くの法テラス |
家賃や住宅ローンを払っている場合は、一定額を収入から差し引いて判断されます。医療費や教育費など事情があれば、基準を超えても利用できる可能性があるとされています。詳しくは「法テラスの民事法律扶助」で解説しています。
弁護士会・司法書士会
各地の弁護士会は法律相談センターを設けています。相談料や無料の対象は会ごとに違うため、住んでいる地域の弁護士会の案内で確認してください。なお、弁護士の任意整理の報酬には日弁連の規程で上限(解決報酬は1社2万円以下など、消費税別)が設けられています。
依頼先を選ぶときの注意
司法書士(認定司法書士)が代理人として交渉できる任意整理は、1件あたりの債権額が140万円以下のものに限られます。140万円を超える借入がある場合や、個人再生・自己破産の申立てを代理人に任せたい場合は弁護士の業務になります(司法書士は申立書類の作成で関わる形です)。依頼前に、費用の総額と分割の条件を見積書で確認しましょう。
PR(広告)
PR(広告)
債務整理を依頼する段階の相談先の例(司法書士事務所)
方針が決まっていない場合は、先に財務局・自治体の多重債務相談窓口や法テラスで状況を伝えてください。依頼先を選ぶ段階では、受任する本人と面談できるか、報酬の基準を書面で示すかを確認します。
借金問題の相談を受け付けている司法書士事務所です。司法書士が代理できるのは1件の債権額が140万円以下の任意整理などに限られ、個人再生・自己破産の申立代理は弁護士の業務のため、自分の借入が対象かを相談時に確認してください。
借金問題のご相談は【アース司法書士事務所】リンク先で申し込みや問い合わせがあった場合、当サイトに報酬が支払われることがあります。料金・対応地域・保証などの条件は、必ず各社の公式ページと見積書で確認してください。
よくある質問(FAQ)
Q1. 自己破産の件数は2025年に何件でしたか?
東京商工リサーチは、司法統計年報によるとして、2025年の個人(自然人)の破産申立を速報値で8万3,100件と報じています。3年連続の増加とされています。ただし年報の「自己破産」の件数と集計範囲が同じかは確認できていないため、確定値は裁判所の司法統計年報(2025年分は2026年6月25日掲載)で確認してください。
Q2. 件数が増えているなら、自己破産しやすくなっていますか?
件数の増減で手続の基準が変わるわけではありません。免責が認められるかは個別の事情で判断されます。件数より、自分の返済が続けられるかを確かめることが大切です。
Q3. 金利が上がったらカードローンの返済額も上がりますか?
契約内容によります。金利が見直されるタイプかどうか、返済額がいつ変わるかは、契約書や借入先からの通知で確認してください。不明な点は借入先に問い合わせるのが確実です。
Q4. 自己破産以外の方法はありますか?
任意整理・特定調停・個人再生があります。返済を続けながら利息や総額の負担を軽くする方法なので、収入があるなら先に検討されることが多いです。どれが合うかは弁護士・司法書士に確認してください。
Q5. 相談するお金がないのですが?
法テラスでは、収入・資産の基準を満たせば無料の法律相談(同一問題3回まで)を受けられ、弁護士・司法書士の費用も立替えて分割で返せる制度があります。生活保護を受けている場合も利用でき、受給中は返済が猶予されます。なお、自己破産で裁判所に納める予納金は、生活保護を受けている人を除いて立替えの対象外です。
Q6. 相談したらすぐ手続を始めないといけませんか?
いいえ。相談は状況の整理と選択肢の確認のためのものです。費用や見通しを聞いたうえで、依頼するかどうかを決めて構いません。
関連ガイド
シロク「件数より、自分の返済額と条件を見てみよう。」
費用・法律・税務に関する情報は一般的な整理です。個別の判断は弁護士・司法書士などの専門家や公的窓口に確認してください。
参考資料
公開時の確認日:2026年11月1日。資料の公開日・対象時点は各リンク先をご確認ください。
- 多重債務問題及び消費者向け金融等に関する懇談会(2025年10月1日)資料8(日弁連「2023年破産事件及び個人再生事件記録調査」の負債原因)
- 金融庁・消費者庁・厚生労働省・法務省「多重債務者対策をめぐる現状及び施策の動向」(2025年10月1日、自然人の自己破産新受件数=司法統計年報)
- 東京商工リサーチ(TSRデータインサイト、2026年6月7日。「司法統計年報によると、2025年の自然人(個人)の破産申立は速報値で8万3,100件」)
- 裁判所「司法統計に関するお知らせ」(令和7年司法統計年報の掲載日 2026年6月25日)
- 日本銀行「金融市場調節方針の変更について」(2026年9月18日)
- 日本銀行「当面の金融政策運営について」(2026年10月30日)
- 法テラス「債務、貸付」(やさしい日本語)
- 法テラス「弁護士・司法書士費用等の立替制度のご利用の流れ」(収入・資産基準)
- 法テラス「民事法律扶助のしおり」(2026年3月発行)
- 法テラス「立替制度に関するよくあるご質問」
- 法テラス「任意整理 費用の目安」
- 法テラス「自己破産 費用の目安」
- 裁判所「破産手続」(申立手数料)
- 日本弁護士連合会「債務整理の弁護士報酬のルール」






月額だけでなく、総額と条件も見てみよう。